


(Todas las cantidades expresadas en miles de pesos colombianos a menos que se indique lo contrario)
Medellín, Colombia – noviembre 11, 2026 – Mineros SA (TSX:MSA, MINEROS:CB) ("Mineros" o la "Compañía") informó hoy sus resultados financieros y operativos para los tres y nueve meses terminados en septiembre 30 2026. Para más información, consulte los estados financieros consolidados intermedios condensados no auditados en dólares de la Compañía y la discusión y análisis de la administración publicados en el sitio web de Mineros: https://mineros.com.co/es/ inversionistas/informes-financieros y presentados bajo su perfil en www.sedarplus.com.
HECHOS RELEVANTES FINANCIEROS
Para los tres y nueve meses terminados en septiembre 30 2026:
HECHOS RELEVANTES OPERATIVOS
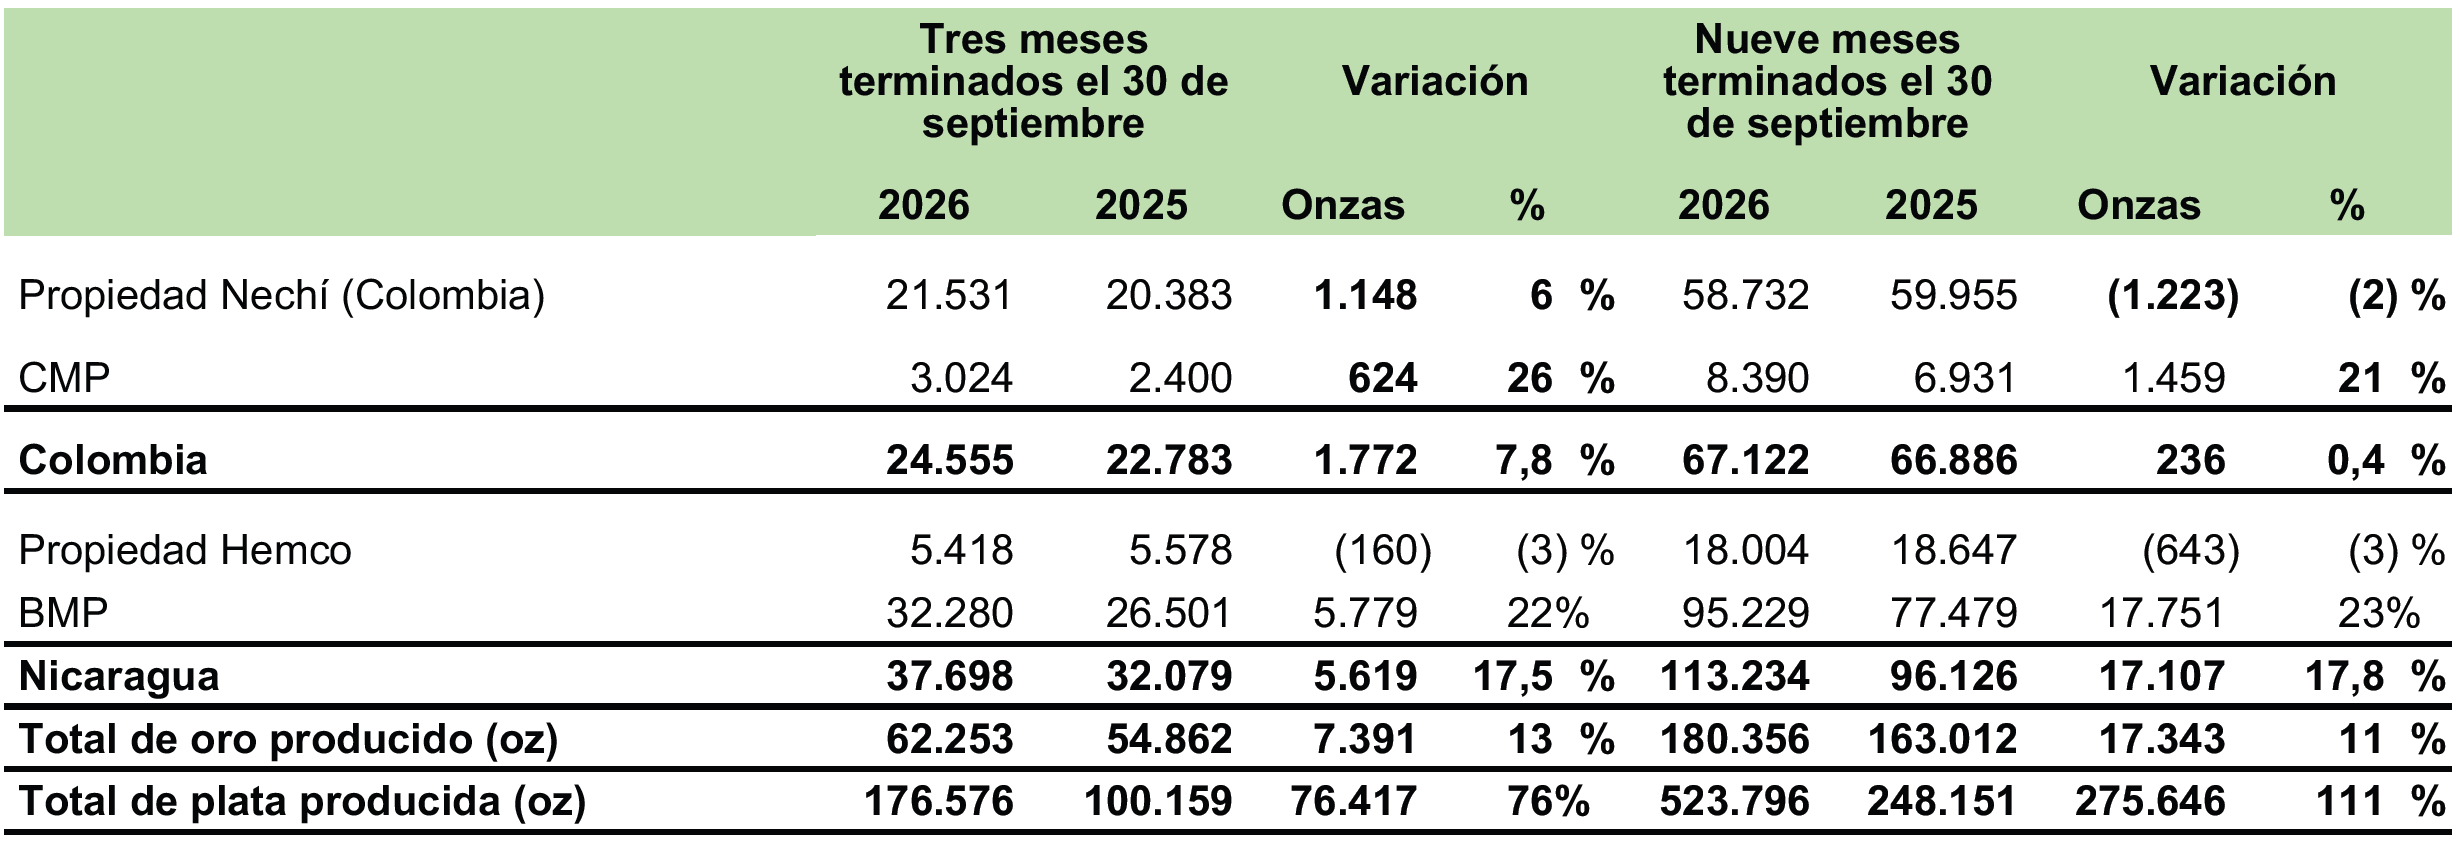
Producción de oro para tres y nueve meses terminados en septiembre 30 2026:
Gold production totaled 62,253 ounces in Q3 2026, up 13% compared with Q3 2025. Hemco produced 37,698 ounces, up 18%, driven primarily by higher feed grades due to more ore purchased from Bonanza Mining Partners (“BMP”) at higher average grades. Throughput at Hemco was similar in each period notwithstanding the increased capacity at the processing plant because we had 15 days of downtime and additional days when production was scaled back as new components were introduced to the processing plant. Nechí produced 24,555 ounces, up 8%. Consolidated gold production for the first nine months of 2026 totaled 180,3561 ounces, up 11% compared with the same period of 2025.
HECHOS RELEVANTES ESTRATÉGICOS
Aspectos estratégicos destacados para los tres y nueve finalizados el 30 de septiembre de 2026.
Producción de oro por Segmento Operativo
(Todos los números están expresados en onzas a menos que se indique lo contrario)
DESEMPEÑO FINANCIERO Y OPERATIVO
A continuación presentamos un resumen del desempeño financiero y operativo de Mineros S.A. durante los tres y nueve meses terminados en septiembre 30 de 2026. La información financiera completa y detallada se encuentra en los estados financieros separados y consolidados de la Compañía y las notas correspondientes al período finalizado el 30 de septiembre de 2026.
De los Estados Financieros Consolidados
(cifras en miles de pesos colombianos)
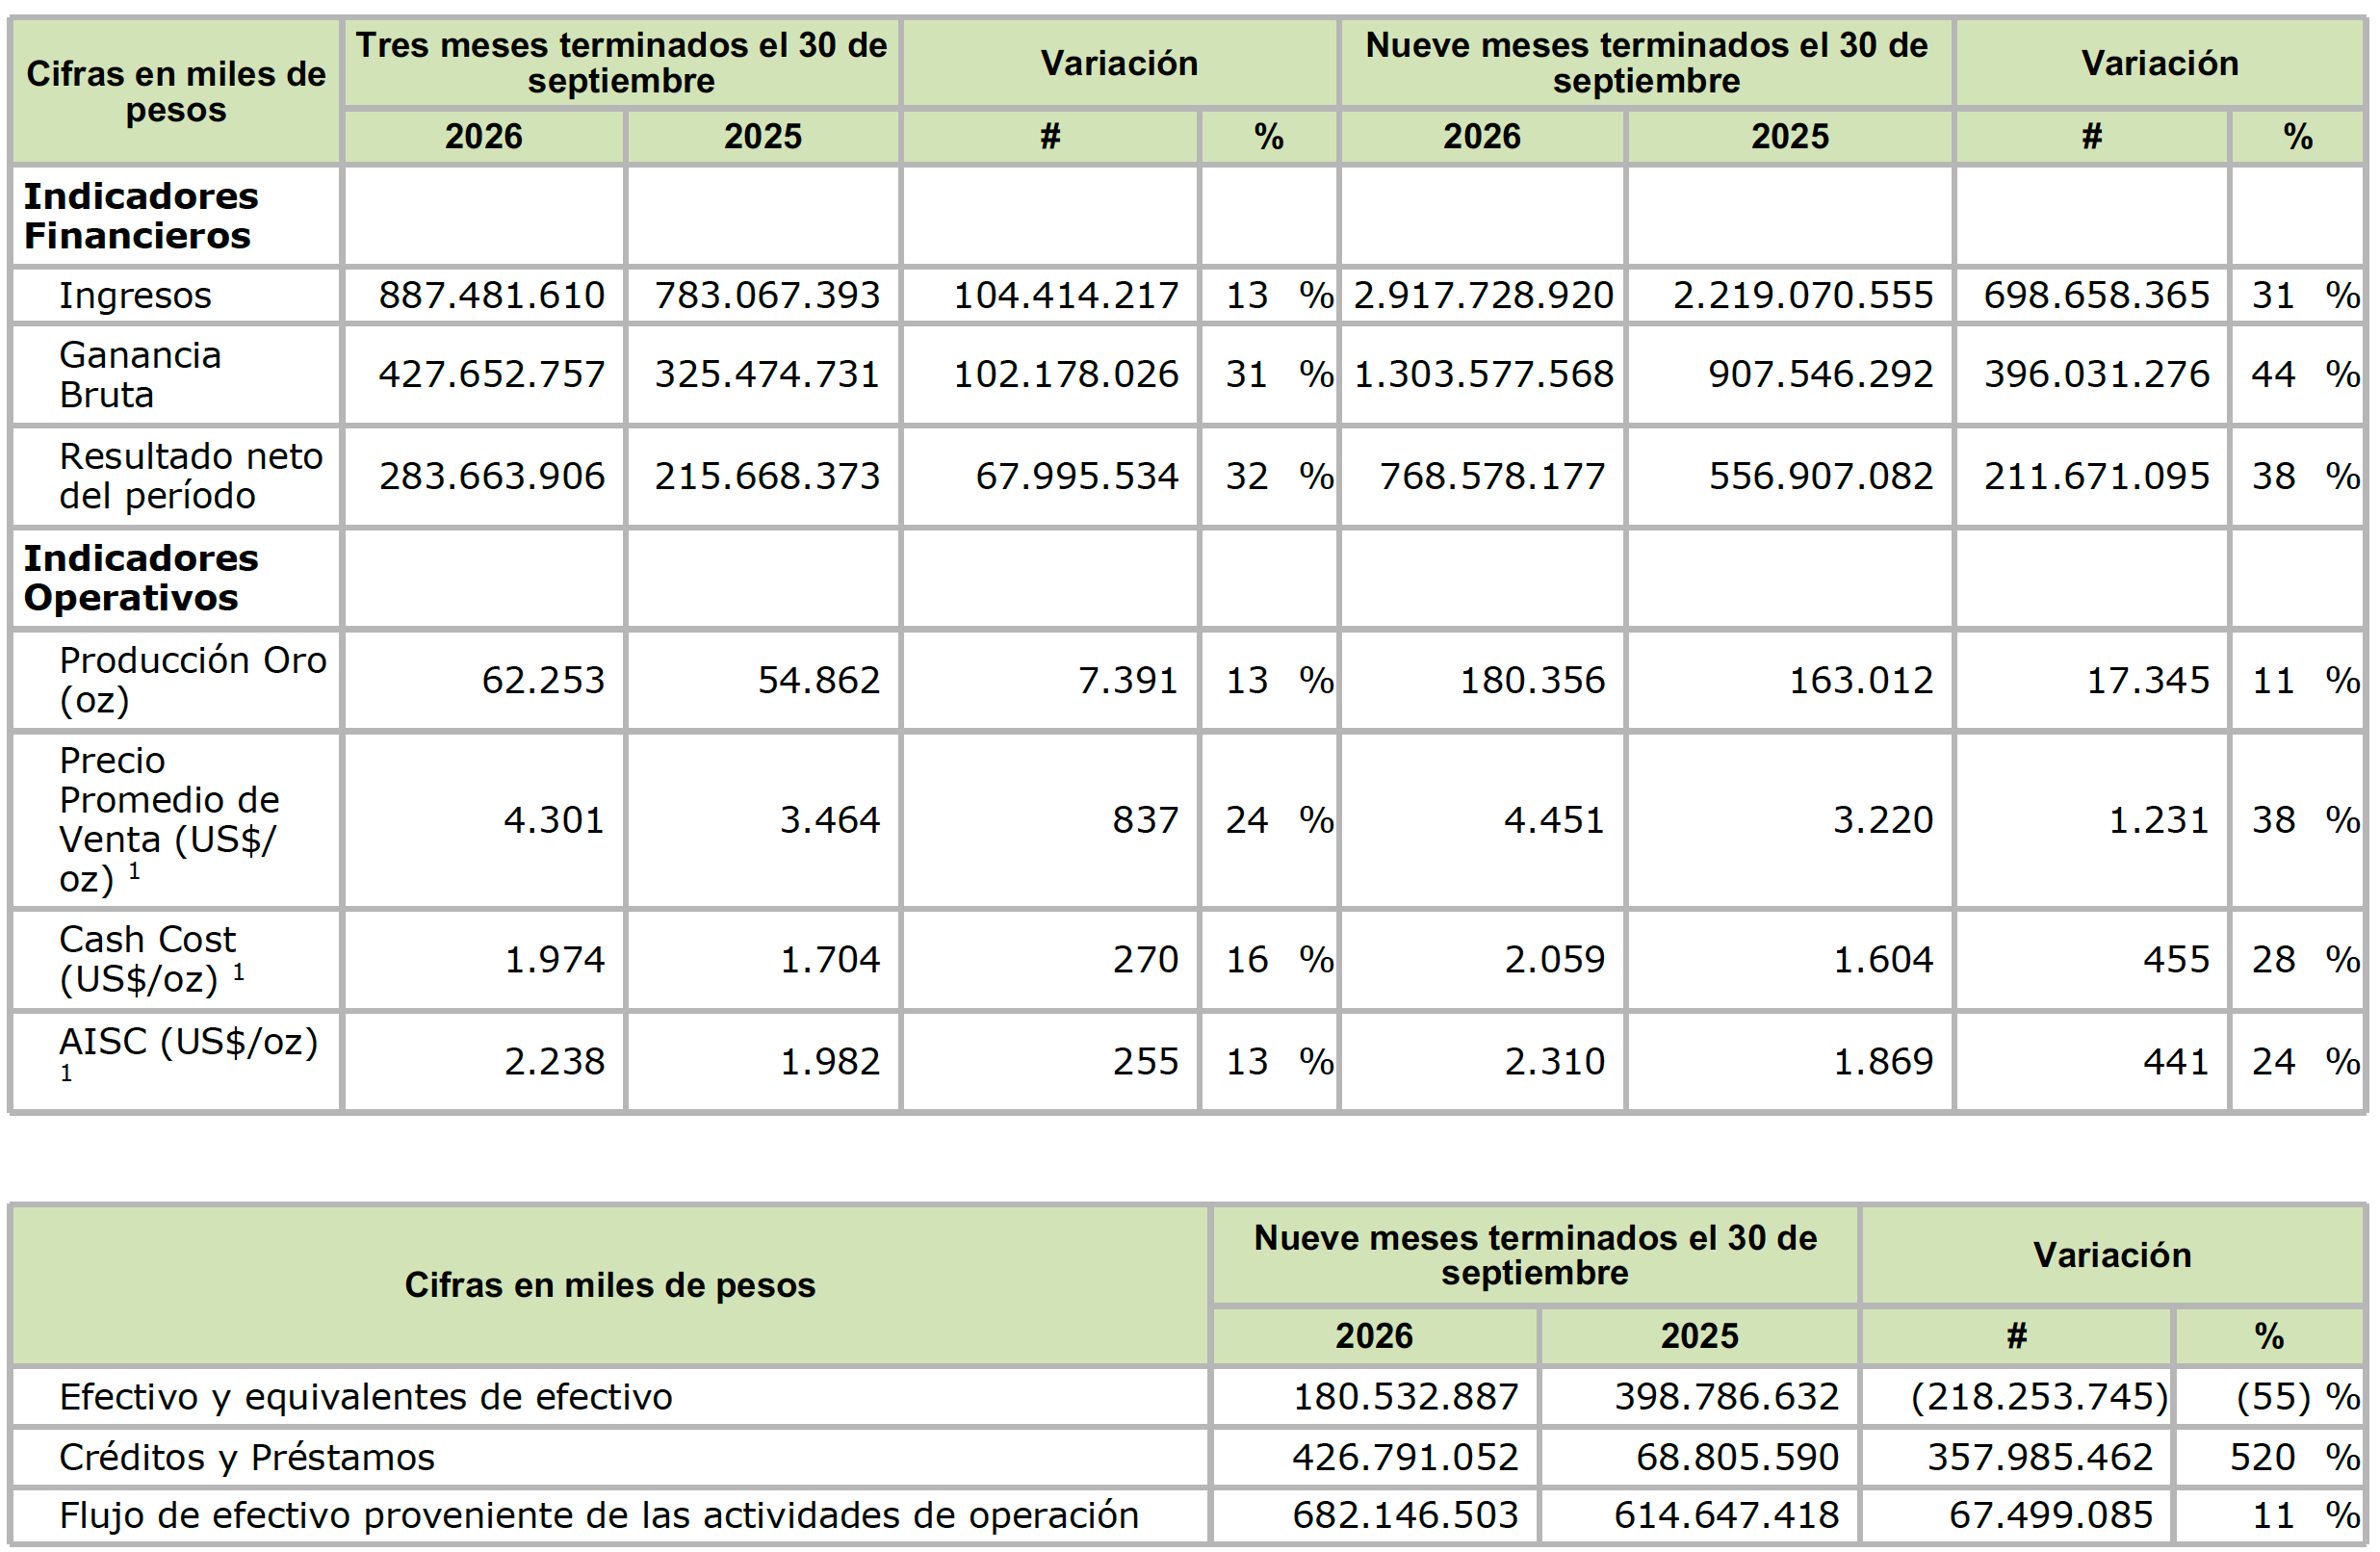
1.Los indicadores Precio promedio de venta, Cash Cost y AISC no son razones estándar de las NIIF. Estos dos indicadores son específicos de la industria minera y están expresados en dólares americanos por onza, ya que estos generalmente son comparados con el precio spot de oro, que está determinado en esa misma moneda, Las medidas no NIIF buscan proporcionar información adicional y no deben considerarse de forma aislada o como un sustituto de las medidas de desempeño preparadas de acuerdo con las NIIF. Estas medidas no tienen ningún significado estandarizado prescrito por las NIIF y, por lo tanto, pueden no ser comparables con otros emisores. El detalle del cálculo de estos indicadores y algunas revelaciones adicionales se incluye más adelante en este Comunicado. Los indicadores Cash Cost y AISC son indicadores específicos de la industria minera y están expresados en dólares americanos por onza, ya que estos generalmente son comparados con el precio spot de oro, que está determinado en esa misma unidad.
Tres meses terminados el 30 de septiembre 2026
Al cierre de 30 de septiembre de 2026 y 2025
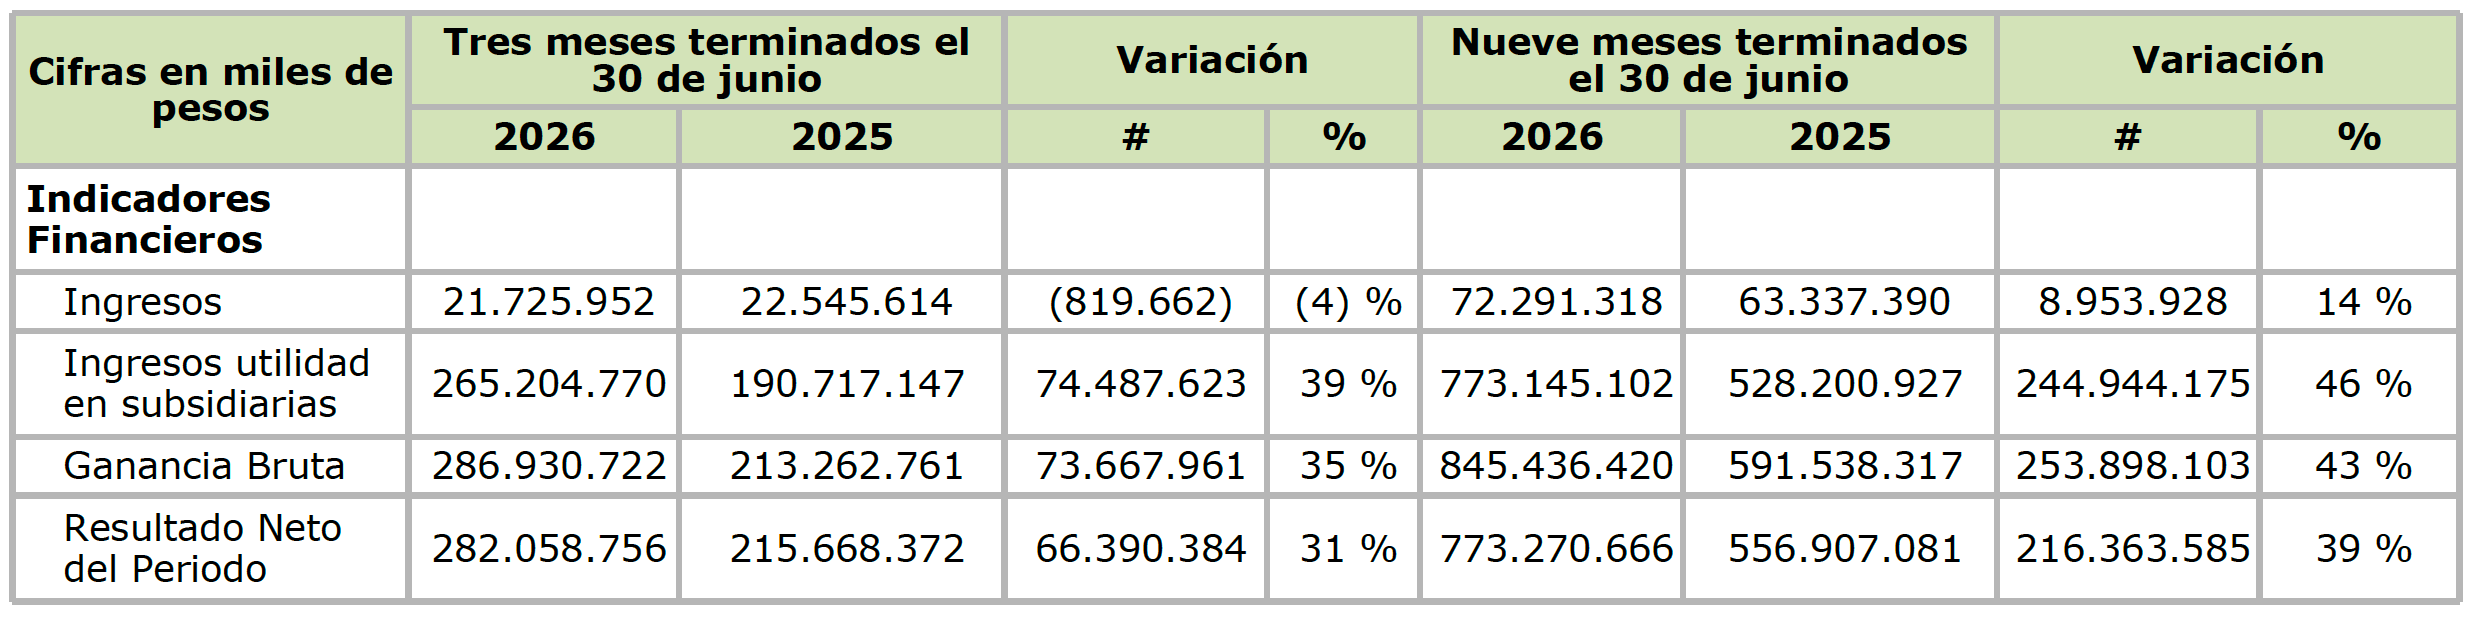
De los Estados Financieros Separados
(cifras en miles de pesos colombianos)
Estado de resultados
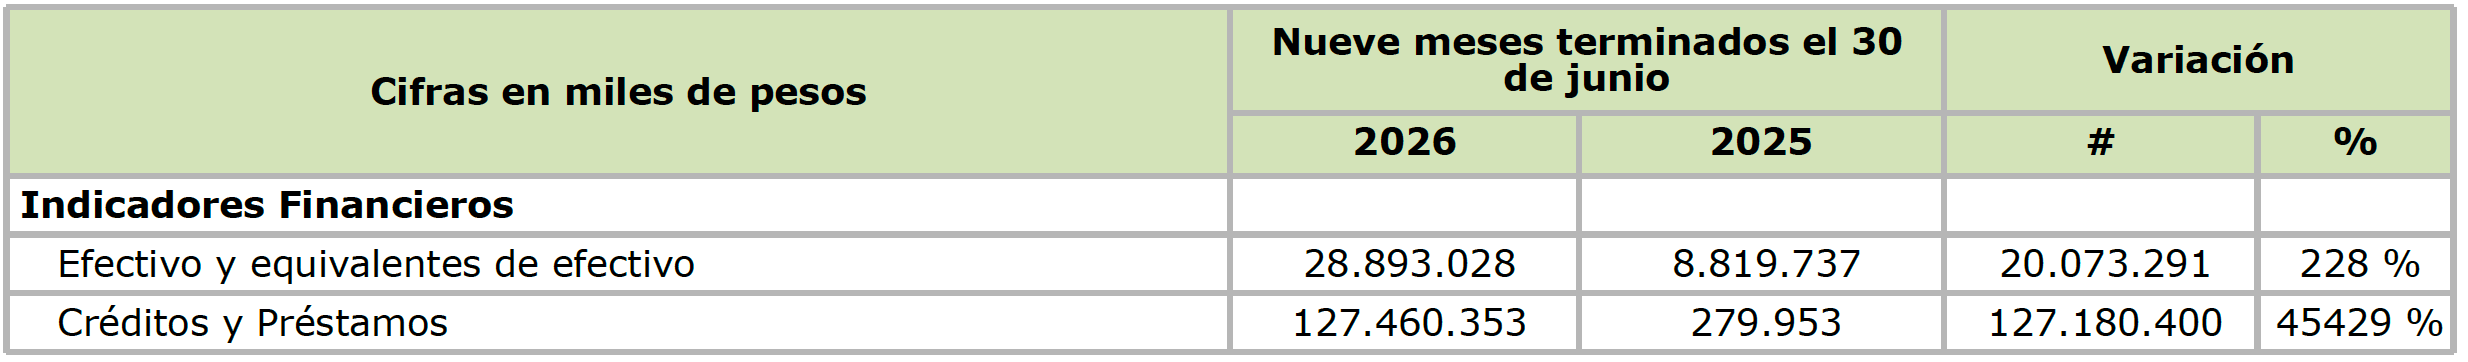
Estado de situación financiera
Tres meses terminados el 30 de septiembre 2026
Al cierre de 30 de septiembre de 2026 y 2025
Dividendos decretados.
El 27 de marzo de 2026, Mineros celebró la Reunión Ordinaria de la Asamblea General de Accionistas (“la Asamblea”). Durante la sesión, la Asamblea aprobó la distribución de las utilidades de la Compañía en forma de dividendo. Los accionistas tienen derecho a recibir el pago de un dividendo ordinario anual de USD 0,10 $ por acción ordinaria que posean, pagadero en cuatro cuotas trimestrales iguales de USD 0,025 $, o aproximadamente USD $29,578,052 pagaderos trimestralmente el 27 de abril, 21 de julio, 19 de octubre de 2026 y 18 de enero de 2027.
Las fechas de registro canadienses y las fechas de pago canadienses/colombianas se establecen a continuación:

(1) Los montos en dólares estadounidenses se convierten a pesos colombianos para fines informativos, basados en el promedio mensual de la Tasa Representativa del Mercado (TRM) publicada por la Superintendencia Financiera de Colombia para el año terminado el 31 de diciembre de 2025, de $1.00 = aproximadamente COP$4,100.54. El pago de cada monto de dividendo se realizará en cada fecha de pago en dólares estadounidenses, los cuales pueden, en algunos casos, ser convertidos a la moneda local a la tasa de cambio vigente en la fecha de pago. El dividendo aprobado es consistente con la política de dividendos de la Compañía, la cual prevé la distribución de al menos el 15% de la utilidad neta del año fiscal anterior, siempre que dicha acción sea consistente, según el juicio de buena fe de la gerencia, con la maximización del valor a largo plazo de la Compañía.
Eventos después del periodo de Reporte
Acuerdo de recompra para capital de trabajo
Mineros Switzerland AG, filial de la Compañía, formalizó dos operaciones de compraventa de oro con liquidación física. El 16 de octubre de 2026, entregó
20 000 onzas de oro por un importe neto de $73,224 USD (tras depositar una garantía inicial de $8,696 USD), con la obligación de recomprar el oro el 19 de octubre de 2027. El 29 de octubre de 2026, entregó 8.981 onzas de oro por un importe neto de $32,000 USD, con la obligación de recomprar el oro el 2 de febrero de 2027. Las obligaciones de Mineros Switzerland AG derivadas de estas operaciones están garantizadas por Mineros S.A. Dado que la Compañía mantiene la exposición económica al precio del oro, las operaciones se contabilizarán como pasivos financieros. Estas operaciones requieren la aportación de un margen de efectivo adicional en caso de que el precio del oro disminuya. Los ingresos netos se destinan a fines corporativos generales.
Propuesta de dividendo extraordinario de aproximadamente 58 millones de dólares estadounidenses
Tal como se anunció el 23 de octubre de 2026, se solicitará a los accionistas, en una asamblea extraordinaria programada para el 24 de noviembre de 2026 (la «Asamblea»), que aprueben la liberación de una parte de las reservas ocasionales de la Compañía, constituidas a partir de las utilidades de los ejercicios fiscales finalizados el 31 de diciembre de 2025 o antes, así como la distribución del monto liberado en forma de un dividendo extraordinario único en efectivo de US$0,20 por acción ordinaria, lo que representa un total aproximado de US$58 millones (el «Dividendo Extraordinario»).
La exploración y el crecimiento de la Compañía se centran en la reposición y expansión de Recursos Minerales y Reservas Minerales mediante la realización de trabajos adicionales en o cerca de nuestras minas en operación, en nuestros proyectos de crecimiento y en objetivos de exploración en etapa temprana en nuestras propiedades poco exploradas. Estamos alcanzando nuestros objetivos a través de programas de exploración sistemáticos, que incluyen mapeo de superficie y muestreo, levantamientos de datos geoquímicos, levantamientos geofísicos y perforación.
Un componente central de la estrategia de negocios de la Compañía es explorar nuevos objetivos y desarrollar yacimientos existentes en o cerca de las minas en operación, con el objetivo de incrementar los Recursos Minerales y las Reservas Minerales y hacer avanzar los yacimientos prometedores hacia su desarrollo.
La Compañía continúa revisando los objetivos de exploración en la propiedad Hemco y analizando su potencial a corto plazo; el yacimiento Porvenir, que es el objetivo más avanzado, permanecerá bajo revisión, análisis y diseño a lo largo del año. Dos proyectos potenciales de crecimiento y exploración que la Compañía está revisando son el Proyecto Porvenir y el Yacimiento Luna Roja, ambos ubicados en la Propiedad Hemco.
Exploración Cercana a Mina, Expansión de la Propiedad Hemco
La exploración cercana a las minas (near-mine) se concentra en las operaciones mineras actuales: la Mina Panamá y la Mina Pioneer. La mineralización está relacionada con un sistema epitermal de oro asociado a múltiples vetas de cuarzo.
Durante el tercer trimestre de 2026, las intensas lluvias en Nicaragua afectaron los accesos, la movilización de equipos y los traslados entre plataformas de perforación, particularmente en la Mina Pioneer. El programa anual de perforación propuesto por la Compañía para la Propiedad Hemco se redujo de 75.400 metros a 67.860 metros, lo que representa una disminución de 7.540 metros (un 10%). La reducción propuesta se atribuye en su totalidad a Pioneer, disminuyendo su programa anual de 26.000 metros a 18.460 metros. El programa de la Mina Panamá se mantiene en 16.000 metros, con lo cual el programa combinado de exploración cercana a las minas asciende a 34.460 metros.
Durante el tercer trimestre de 2026, la Compañía completó 10.169 metros de perforación de exploración cercana a las minas, distribuidos en 2.760 metros en la Mina Panamá y 7.409 metros en la Mina Pioneer. La perforación de exploración para los nueve meses finalizados el 30 de septiembre de 2026 sumó 22.305 metros, equivalente a aproximadamente el 65% del programa propuesto y revisado de exploración cercana a las minas de 34.460 metros. La perforación en Panamá se centró en Capitán, mientras que en Pioneer se enfocó en La Reforma, Villavicencio, Pioneer 6, La Reforma FW, Pioneer y La Reforma Norte. La campaña tiene por objeto respaldar la reposición y expansión de Recursos Minerales y Reservas Minerales en ambas minas.
Exploración Brownfield, Expansión de la Propiedad Hemco
La exploración brownfield se concentra en el bloque Bonanza, que comprende las áreas de concesión ubicadas entre la Mina Panamá y la Mina Pioneer. La mineralización pertenece a la misma tendencia aurífera epitermal de las minas Panamá y Pioneer, y se caracteriza por múltiples vetas de cuarzo.
El programa anual de perforación de exploración brownfield de la Propiedad Hemco se mantiene en aproximadamente 15.700 metros según la proyección propuesta para el tercer trimestre de 2026. Se conservan las clasificaciones de reporte vigentes: exploración cercana a la mina (near-mine), brownfield y greenfield.
Durante el tercer trimestre de 2026, la Compañía completó 4.737 metros de perforación de exploración brownfield en Xiloa y Xolotlan. La perforación de exploración en los nueve meses terminados el 30 de septiembre de 2026 sumó 12.254 metros, lo que equivale a cerca del 78% del programa anual. Esta campaña hace parte de la estrategia permanente de reposición de recursos de la Compañía para las minas Panamá y Pioneer.
Proyecto Porvenir
El Proyecto Porvenir es un proyecto en etapa de predesarrollo, ubicado a 10,5 km al suroeste de las instalaciones existentes de la Propiedad Hemco. La mineralización corresponde a un depósito de oro, zinc y plata alojado en rocas volcánicas, con vetas epitermales de cuarzo de sulfuración intermedia.
Durante el tercer trimestre de 2026, la Compañía completó 4.795 metros en 25 pozos en el Proyecto Porvenir. La perforación de relleno (infill) representó 4.008 metros en 20 pozos, con lo cual el programa de relleno alcanzó un avance del 87% frente al plan anual. Esta perforación se dirigió a Porvenir Sur, Real McCoy y Porvenir Norte, con el fin de reducir la incertidumbre geológica y el riesgo de los tres primeros años del plan minero. La perforación de condenación sumó 786 metros en 5 pozos, con lo cual ese programa alcanzó un avance del 42,7%.
Depósito Guillermina
El Depósito Guillermina es un depósito epitermal de zinc, oro y plata, ubicado a cuatro kilómetros al oeste del depósito Pioneer y a tres kilómetros al norte del Proyecto Porvenir.
No se realizó perforación de exploración en el Depósito Guillermina durante los nueve meses terminados el 30 de septiembre de 2026. El plan del segundo trimestre contemplaba aproximadamente 1.238 metros reasignados desde Leticia para perforación de relleno (infill) de los Recursos Minerales Inferidos actuales, con el objetivo de convertir una parte del recurso a la categoría de Recurso Mineral Indicado. La Compañía espera iniciar el programa de perforación en el cuarto trimestre de 2026.
Depósito Leticia
El Depósito Leticia es un depósito epitermal de oro, plata y zinc, ubicado a 500 m al noroeste del Proyecto Porvenir.
La campaña de perforación en el Depósito Leticia concluyó en el segundo trimestre de 2026. No se registró perforación adicional durante el tercer trimestre, y la perforación de exploración en los nueve meses terminados el 30 de septiembre de 2026 se mantuvo en 1.962 metros. Los 1.238 metros restantes del programa original de 3.200 metros fueron reasignados al Depósito Guillermina.
Esta campaña de perforación se enfocó en perforación de relleno (infill) de los Recursos Minerales Inferidos actuales, con el objetivo de convertir una parte del recurso a la categoría de Recurso Mineral Indicado.
Depósito San Antonio
El Depósito San Antonio es un depósito epitermal de oro, plata y zinc, ubicado a 700 m al suroeste del Proyecto Porvenir.
No hay perforación programada en el Depósito San Antonio para 2026.
Depósito Luna Roja
El Depósito Luna Roja es un sistema aurífero tipo skarn, ubicado a 24 km al sureste de las instalaciones existentes de Hemco. La Compañía está enfocada en ampliar los recursos minerales actuales e identificar nuevos objetivos alrededor del depósito principal.
La Compañía continúa avanzando en la evaluación del Depósito Luna Roja. Se presentó ante las autoridades competentes un plan de exploración que describe las actividades de campo propuestas para 2026 y un posible programa de perforación en 2027, sujeto a la obtención de los permisos y aprobaciones necesarios.
Exploración Regional en la Propiedad Hemco
La exploración greenfield regional de Mineros se concentra en tres áreas con objetivos en etapa temprana: los distritos de Bonanza, Rosita y Siuna. El distrito de Bonanza excluye el área brownfield designada conocida como el bloque Bonanza; ver Exploración brownfield, Expansión de la Propiedad Hemco.
El programa de perforación greenfield regional se mantiene en 5.000 metros según la proyección propuesta para el tercer trimestre, tras la reducción desde los 22.000 metros divulgados en el segundo trimestre, con el fin de priorizar el programa ampliado de exploración cercana a la mina (near-mine). El programa de perforación regional de 2026 se concentra en objetivos dentro del distrito de Bonanza, que alberga mineralización epitermal de oro, plata y zinc identificada mediante minería histórica, labores artesanales y muestreo superficial.
La perforación de exploración en los nueve meses terminados el 30 de septiembre de 2026 sumó 3.142 metros, equivalentes a aproximadamente el 63% del programa anual. La perforación del segundo trimestre se dirigió a Apoyo (antes Experiencia) y Madrigal (antes La Deseada).
Los programas regionales divulgados previamente para los distritos de Rosita y Siuna contemplaban mapeo geológico, prospección, muestreo geoquímico de rocas y suelos, y trincheras donde fuera apropiado, para apoyar la identificación y priorización de futuros objetivos de perforación. No se registró perforación en estos distritos durante el tercer trimestre.
Exploración Cercana a Mina, Expansión de la Propiedad Aluvial Nechí
En la Propiedad Nechí, Mineros explora oro aluvial principalmente al este del río Nechí, donde la Compañía actualmente realiza actividades mineras en sedimentos aluviales cuaternarios.
El plan de perforación de 2026 se mantiene sin cambios y comprende 13.000 metros de perforación. La perforación comenzó en abril de 2026. Para apoyar el programa anual, un equipo de perforación sónica operado por un contratista inició labores el 24 de septiembre de 2026, y la Compañía está evaluando un segundo equipo para asegurar que el programa de perforación planeado se complete durante 2026.
Durante el tercer trimestre de 2026, la Compañía completó 5.005 metros en 165 pozos. Con esto, la perforación de los nueve meses terminados el 30 de septiembre de 2026 llegó a 7.124 metros, aproximadamente el 55% del programa anual de perforación. El programa del tercer trimestre comprendió 4.926 metros de perforación de relleno (infill) en las áreas de producción actuales y 79 metros de perforación de reconocimiento en el Objetivo Río Cauca. Del total, 4.941 metros en 162 pozos se completaron con perforación sónica y 64 metros en 3 pozos con perforación tipo Ward.
Propiedad La Pepa, Chile
El Proyecto La Pepa es un proyecto avanzado de exploración de oro, 100% de propiedad de Mineros. Está ubicado en la Franja Aurífera de Maricunga, en la Región de Atacama, Chile, aproximadamente a 800 km al norte de Santiago y a 110 km al este de Copiapó, a 4.200 metros sobre el nivel del mar en la cordillera de los Andes.
El inicio de la campaña de perforación de exploración en La Pepa se aplazó debido a condiciones climáticas severas y a una fuerte acumulación de nieve durante el invierno, que restringieron el acceso al sitio, ubicado a gran altitud. Sujeto a las condiciones climáticas, se prevé iniciar las operaciones de campo mediante una movilización por fases. Está programado que el primer equipo de perforación comience a operar durante la primera semana de diciembre de 2026, y un segundo equipo durante la primera semana de enero de 2027. Con una tasa de perforación objetivo de 600 metros por equipo por mes, la Compañía espera completar aproximadamente 600 metros al 31 de diciembre de 2026. Se prevé que el resto de la campaña continúe hasta finales de junio de 2027, sujeto a las condiciones operativas estacionales y a los requisitos de seguridad.
En junio de 2026, la Compañía obtuvo el permiso sectorial requerido para el programa de perforación planeado. La divulgación del segundo trimestre también describió los estudios de caracterización ambiental en curso y una evaluación económica preliminar (PEA, por sus siglas en inglés) conforme al NI 43-101, que comenzó en el 3T 2026 y se espera completar en el 1T 2027.
Proyecto Tolima
El Proyecto Tolima es un proyecto de exploración de oro tipo pórfido de clase mundial, ubicado en el departamento del Tolima, en el centro de Colombia, aproximadamente a 150 km al oeste de Bogotá y a 30 km al oeste de Ibagué. Se encuentra a altitudes de entre 2.800 y 3.200 metros sobre el nivel del mar, en la cordillera Central de los Andes.
La Compañía está preparando su primera Estimación de Recursos Minerales conforme al NI 43-101 para el 1T 2027. La Compañía planea continuar la exploración superficial en el área del Proyecto Tolima de acuerdo con el Programa Único de Exploración y Explotación (PUEE). Las actividades planeadas incluyen mapeo geológico, muestreo de rocas y muestreo de suelos, con el fin de seguir evaluando el potencial exploratorio del Proyecto Tolima. Paralelamente, la Compañía tiene la intención de avanzar en un estudio de prefactibilidad interno y en estudios ambientales que apoyen la evaluación y el posible desarrollo del Proyecto Tolima.
Con posterioridad al cierre del trimestre, la Compañía realizó actividades de debida diligencia ante las autoridades ambientales (Ministerio de Ambiente y Desarrollo Sostenible y Cortolima) y la autoridad arqueológica (ICANH). El objetivo fue verificar el estado de los requisitos regulatorios del Proyecto y atender los que estaban pendientes del propietario anterior. La Compañía atendió una visita de control y seguimiento de la autoridad ambiental regional, sin hallazgos significativos.
La Compañía está adelantando los estudios para completar una Estimación de Recursos Minerales conforme al NI 43-101 para el depósito, que se espera completar en el 1T 2027.
Previsiones para 2026
Para 2026, Mineros presenta una previsión revisada de producción consolidada de oro de entre 235 000 y 245 000 onzas. Esta previsión surge de un enfoque riguroso en la producción de oro de rápida rentabilidad, priorizando la inversión de capital en proyectos de modernización y en la mejora de la eficiencia operativa para maximizar el flujo de caja libre en un mercado de materias primas sólido.
Perspectivas operativas y de costes para 2026
Las previsiones de producción y costes de la compañía reflejan su compromiso con el mantenimiento de márgenes saludables a pesar de las presiones inflacionarias globales.
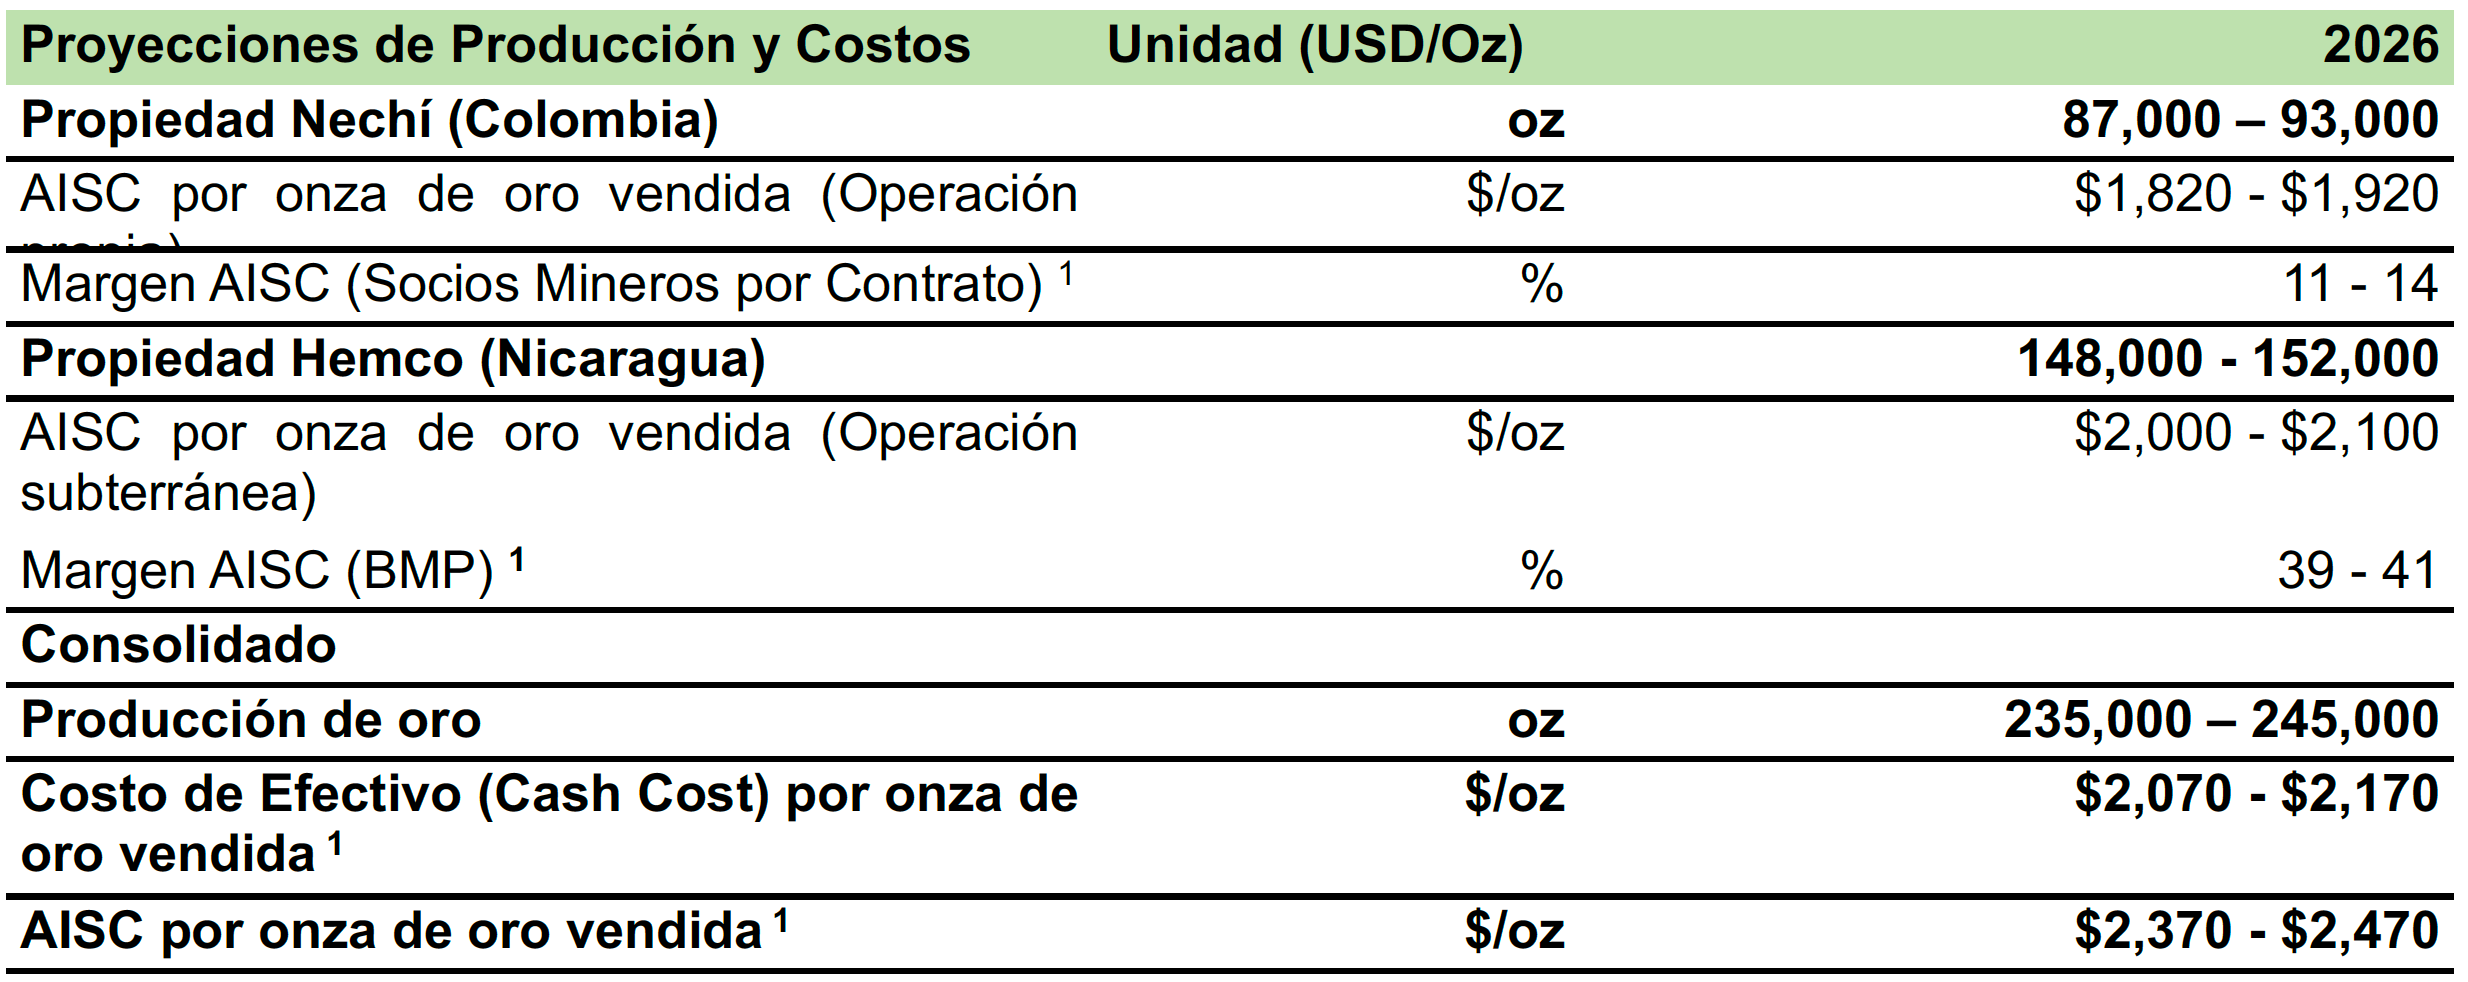
Nota a la guía: Se utilizaron los siguientes supuestos: un precio del oro de $USD 4.405; tasas de inflación del 5 % en Colombia y del 3 % en Nicaragua; un tipo de cambio COP/USD de $3.850; y aumentos salariales promedio del 17 % en Colombia y del 5 % en Nicaragua. Si bien nuestra guía para 2026 se basa en nuestras reservas primarias de oro, la Compañía continúa optimizando la recuperación de plata en la planta de procesamiento de la Propiedad Hemco. Aunque las leyes y cantidades de plata no se clasifican actualmente en las Reservas Minerales ni en los Recursos Minerales de la Compañía, esperamos que las mejoras en nuestra capacidad de recuperación de plata tengan un impacto positivo en nuestros ingresos y en el AISC consolidado. Para fines de presentación de informes, la plata recuperada se divulgará como producción de AuEq utilizando el precio promedio por onza vendida para cada metal en ese momento.
1. Estas son medidas financieras prospectivas que no se ajustan a las NIIF. Para obtener más información sobre medidas financieras históricas equivalentes que no se ajustan a las NIIF, consulte la Sección 10 – Medidas no NIIF y otras medidas financieras en este Análisis y Discusión de la Gerencia.
En 2026, se prevé que la propiedad Hemco (Nicaragua) tenga un sólido desempeño, con una producción de oro estimada entre 148.000 y 152.000 onzas. Se espera que las operaciones de Panamá y Pioneer alcancen costos totales de sostenimiento (AISC) de entre 2.000 y 2.100 dólares por onza. Además, se prevé que el acuerdo BMP genere un margen AISC del 39% al 41%, lo que contribuirá significativamente a la producción.
Para la propiedad Nechí en Colombia, Mineros apunta a una producción de oro constante de entre 87.000 y 93.000 onzas en 2026. Se prevé que las dragas de la compañía operen dentro de un rango de AISC de entre 1.820 y 1.920 dólares por onza, gracias a un enfoque continuo en la optimización operativa y el control de costos. Se prevé que el acuerdo con CMP genere un margen AISC de entre el 11% y el 14%, lo que representa una generación de flujo de caja constante y fiable para esta operación.
Gastos de Capital (“CAPEX”): Financiando el Horizonte de Crecimiento
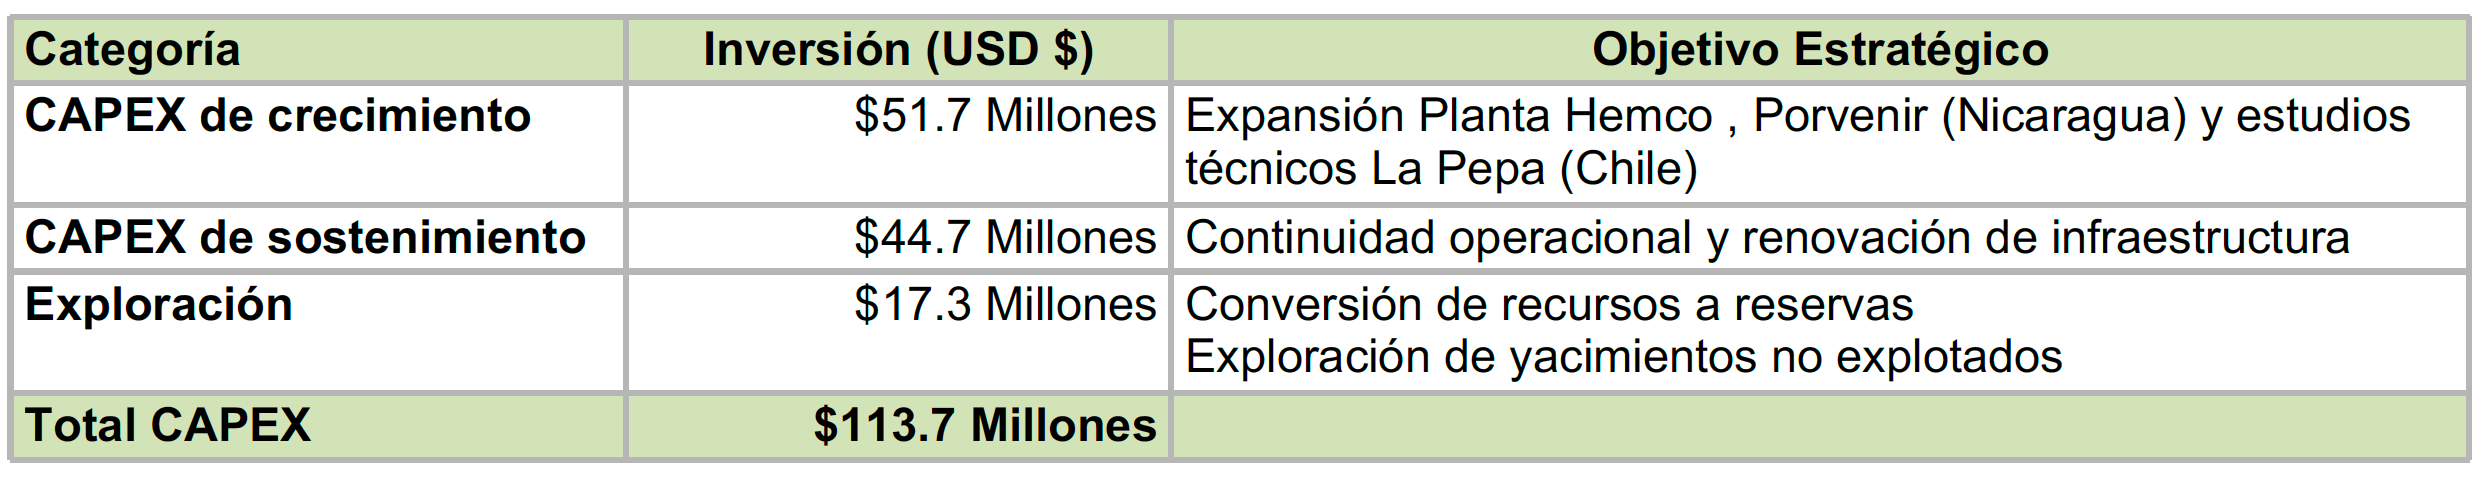
El presupuesto de CAPEX para 2026 está estructurado para equilibrar los requerimientos de sostenimiento con iniciativas de crecimiento de alto impacto.
Expansión en Nicaragua y Escalabilidad a Largo Plazo
Aproximadamente el 78% del capital de crecimiento de la Compañía se destina a Nicaragua, incluyendo un proyecto de $23 millones para ampliar la capacidad de procesamiento en la Propiedad Hemco de 1,750 a 2,500 toneladas por día. Los trabajos de expansión continúan como parte del enfoque gradual de la Compañía para el crecimiento orgánico de la producción. El crecimiento de la producción de Hemco en el tercer trimestre de 2026 se debió principalmente a leyes de alimentación más altas y a la contribución del mineral adquirido de Bonanza Mining Partners (“BMP”).
Como parte de su plan de expansión a largo plazo, Mineros está evaluando la instalación de una planta de procesamiento de 1.000 toneladas diarias, que ya es propiedad de la compañía. Esta evaluación se centra en abordar los cuellos de botella en el procesamiento y respaldar el potencial crecimiento futuro de la producción en Nicaragua.
Además de estos beneficios inmediatos, Mineros está evaluando la instalación estratégica de una planta de procesamiento de 1.000 toneladas diarias, que ya forma parte de su inventario de activos. Este proyecto se considera una medida crucial para eliminar los cuellos de botella y aumentar la producción en Nicaragua. Al abordar las limitaciones en el rendimiento del procesamiento, la compañía está sentando las bases para una transición a una capacidad de producción significativamente mayor a largo plazo.
La compañía también se enfoca en avanzar en el Proyecto Porvenir hasta las etapas finales de obtención de permisos y estudios de ingeniería. En abril de 2026, Mineros recibió la Certificación Ambiental de la Fiscalía General de la República para la planta de procesamiento y el depósito de relaves, lo que representa uno de los últimos hitos para la obtención de todos los permisos del proyecto. La compañía ha presentado la información regulatoria para las autorizaciones de manejo forestal sectorial ante las instituciones competentes. Estos permisos pendientes se obtendrán de conformidad con la normativa nacional y se prevé que estén listos para finales del cuarto trimestre de 2026. El estudio de prefactibilidad del Proyecto Porvenir (Actualización del Estudio de Prefactibilidad 2026) demuestra que las reservas minerales son económicamente viables a los precios de consenso previstos de 3.150 $USD/oz de oro, 45,00 $USD/oz de plata, 4,72 $USD/lb de cobre y 1,22
$USD/lb de zinc durante la vida útil de la mina. El escenario base de la Actualización del Estudio de Prefactibilidad 2026 arroja un valor actual neto después de impuestos, con una tasa de descuento del 5 %, de aproximadamente 460 millones de dólares, una TIR después de impuestos del 37,9 % y un período de recuperación de la inversión de aproximadamente 2,0 años desde el inicio de la producción.
Los costos de capital iniciales se estiman en 206,8 millones de dólares, incluyendo la contingencia. El capital de mantenimiento para la vida útil de la mina se estima en 66,2 millones de dólares, y los costos de cierre y rehabilitación se estiman en 33,4 millones de dólares. El proyecto Porvenir ya cuenta con el permiso ambiental para la explotación minera, lo que reduce significativamente el riesgo en el camino hacia la producción.
La empresa continuará evaluando los aspectos técnicos y económicos a medida que avance la ingeniería de detalle, acercándose a la decisión de iniciar la construcción.
Colombia: optimización, crecimiento y formalización de la Propiedad Nechí
En 2026, el programa de la propiedad Nechí combina mejoras en la recuperación de la flota de dragas existente, inversiones de mantenimiento y la primera etapa de una nueva plataforma de crecimiento. La recuperación promedio de oro aumentó al 89 % en los nueve meses finalizados el 30 de septiembre de 2026 (80 % en el mismo período de 2025), compensando las leyes más bajas. Se espera que el circuito de doble clasificación de la draga 10, puesta en marcha en el tercer trimestre, incremente el factor de recuperación ajustado en aproximadamente 8 puntos. La Compañía inició la fase de ingeniería de las unidades de producción por succión, denominadas SPU 2 y SPU 3.
El programa de socios mineros por contrato (CMP) aportó 3.024 onzas en el trimestre y 8.390 onzas en los nueve meses, con márgenes del 12% y 16% respectivamente, y actualmente comprende 13 unidades y tres subcontratos de formalización. En el próximo trimestre, se espera que el regulador regional apruebe la licencia ambiental de Etapa 4 (382,18 hectáreas) con una vigencia de diez años, junto con el permiso de Río Viejo, en apoyo del programa de formalización. La evaluación de impacto ambiental de Etapa 3.1, que respalda las nuevas unidades de producción y las operaciones formalizadas, se presentó ante la Autoridad Nacional de Licencias Ambientales (ANLA).
Exploración
El programa de exploración de Mineros se presupuestó inicialmente en 17,3 millones de dólares, con 95.000 metros de perforación planificados para 2026. Posteriormente, la Compañía revisó el programa, reduciendo el presupuesto a 14,1 millones de dólares y aproximadamente 81.460 metros, como se describe a continuación. El programa está diseñado para respaldar el crecimiento de la producción a corto plazo, al tiempo que impulsa una cartera de oportunidades en todo el portafolio.
En Nicaragua, el programa de perforación de la Propiedad Hemco se redujo de 75.400 metros (presupuestado originalmente en 11 millones de dólares) a 67.860 metros (presupuesto revisado de 9,8 millones de dólares). Esta revisión se debe a las fuertes lluvias registradas en Nicaragua durante el tercer trimestre, que se prolongaron más de lo habitual para la temporada y afectaron el acceso, la movilización de equipos y el desplazamiento entre plataformas de perforación, particularmente en la Mina Pioneer. El programa sigue centrado principalmente en yacimientos maduros en torno a las operaciones existentes y proyectos de crecimiento (incluidos trabajos en Porvenir y sus alrededores), al tiempo que incrementa selectivamente la exploración en zonas vírgenes en el distrito poco explorado del "Triángulo Dorado", un área definida por los pueblos mineros históricos de Bonanza, Rosita y Siuna, donde opera la Compañía. El Triángulo Dorado es una de las regiones mineras más prolíficas de Centroamérica, con una producción estimada de nueve millones de onzas de oro, cinco millones de onzas de plata y 305 millones de libras de cobre.
En Colombia, Mineros mantiene su previsión de completar 13.000 metros de perforación en la propiedad Nechí con un coste de 4,1 millones de dólares, sin cambios respecto al plan original.
En Chile, el plan original contemplaba 7.000 metros de perforación en La Pepa por 2,2 millones de dólares. El inicio de la campaña se ha pospuesto debido a las inclemencias del tiempo y la fuerte acumulación de nieve invernal, que restringieron el acceso al sitio de gran altitud. El programa revisado para 2026 contempla 600 metros (con un presupuesto de 0,2 millones de dólares), y se prevé que el resto de la campaña continúe hasta finales de junio de 2027, sujeto a las condiciones estacionales y a los requisitos de seguridad. La Compañía sigue reduciendo los riesgos del proyecto y manteniendo una exposición estratégica a una zona de exploración con alto potencial.
La Compañía realizará una conferencia virtual el jueves, 12 de noviembre de 2026 a las 9:00 a. m. EST (9:00 a.m. Colombia) para analizar los resultados del trimestre. La conferencia virtual será en inglés con traducción simultánea a español. Para registrarse a la conferencia virtual, por favor haga click aqui.
La conferencia virtual requiere registro previo, y se recomienda a los interesados acceder aproximadamente diez minutos antes del inicio de la llamada. La conferencia se archivará en el sitio web de la Compañía en www.mineros.com.co durante aproximadamente 30 días después de la misma.
Mineros es una empresa minera de oro latinoamericana con sede en Medellín, Colombia. La Compañía tiene una base de activos diversificada, con minas en Colombia y Nicaragua y una cartera de proyectos de exploración y desarrollo en toda la región.
La Junta Directiva y la Administración de Mineros tienen amplia experiencia en minería, desarrollo corporativo, finanzas y sustentabilidad. Mineros tiene un largo historial de maximizar el valor para los accionistas y pagar altos dividendos anuales. Durante casi 50 años Mineros ha operado con un enfoque de seguridad y sostenibilidad en todas sus operaciones.
Las acciones ordinarias de Mineros cotizan en la Bolsa de Valores de Toronto bajo el símbolo “MSA”, y en la Bolsa de Valores de Colombia bajo el símbolo “MINEROS”.
Para más información póngase en contacto:
Juan Camilo Obando
Director de Relación con Inversionistas
(+57) 6042665757
relacion.inversionistas@mineros.com.co
Gestión de capital
El Grupo gestiona su capital para asegurar que sus subsidiarias puedan continuar maximizando los rendimientos para los inversionistas y otros grupos de interés, a través de un equilibrio óptimo entre la deuda neta y el patrimonio. La combinación deuda/patrimonio se ha mantenido en los niveles esperados y en línea con la estrategia de crecimiento del Grupo.
La estructura de capital está compuesta por la deuda neta (préstamos y efectivo y equivalentes de efectivo) y el patrimonio. El Grupo ha determinado que la tasa interna de retorno (TIR) asociada a los nuevos proyectos debe ser de un mínimo del 15%. Asimismo, ha definido un objetivo de apalancamiento máximo como múltiplo del EBITDA. Para los periodos del 30 de septiembre de 2026 y 30 de septiembre de 2025, el nivel de apalancamiento se sitúa cerca del límite inferior del rango definido.
La Política de Inversión de la Compañía permite el uso de coberturas de precio del oro que cubren hasta el 100% de la producción prevista y coberturas de tipo de cambio sobre los flujos de efectivo operativos proyectados. Todos los contratos de cobertura tienen un plazo máximo de veinticuatro meses. A la fecha del informe, no quedaban contratos vigentes de cobertura de precio del oro o de tipo de cambio.
Objetivos de la gestión de riesgos financieros
La función de tesorería del Grupo gestiona el acceso a los mercados financieros globales, y monitorea y gestiona los riesgos financieros relacionados con las operaciones del Grupo mediante el análisis de las exposiciones y la magnitud de los riesgos asociados a cada operación. Estos riesgos incluyen el riesgo de mercado, el riesgo de crédito y el riesgo de liquidez.
Mineros busca minimizar el efecto de estos riesgos mediante el uso de instrumentos financieros derivados para cubrir las exposiciones. El uso de derivados financieros, así como las inversiones de excedentes de liquidez, se rigen por la Junta Directiva bajo un estricto cumplimiento de la política de inversión y cobertura del Grupo. Durante el primer trimestre (Q1) de 2026, la Junta Directiva aprobó una política de inversión actualizada que amplió la gama de instrumentos financieros admisibles e introdujo un Comité de Inversiones con mayores responsabilidades de supervisión y reporte. La política establece límites de riesgo cuantitativos, requisitos diarios de valoración a precios de mercado (mark-to-market) y pruebas de estrés mensuales para las posiciones de derivados no designadas como instrumentos de cobertura.
Los instrumentos derivados que no cumplen con los criterios para ser designados como contabilidad de coberturas bajo la NIIF 9, o para los cuales el Grupo opta por no aplicar la contabilidad de coberturas, se clasifican a valor razonable con cambios en resultados. Los cambios en el valor razonable de dichos instrumentos se reconocen en el estado consolidado de resultados en el periodo en que surgen.
Riesgo de mercado
El riesgo de mercado es el riesgo de que el valor razonable de los flujos de efectivo futuros de un instrumento financiero fluctúe como resultado de cambios en los precios de mercado, las tasas de cambio y las tasas de interés. En Mineros, los riesgos derivados del mercado de metales preciosos y del mercado de divisas se gestionan activamente.
Reservas físicas de metales preciosos
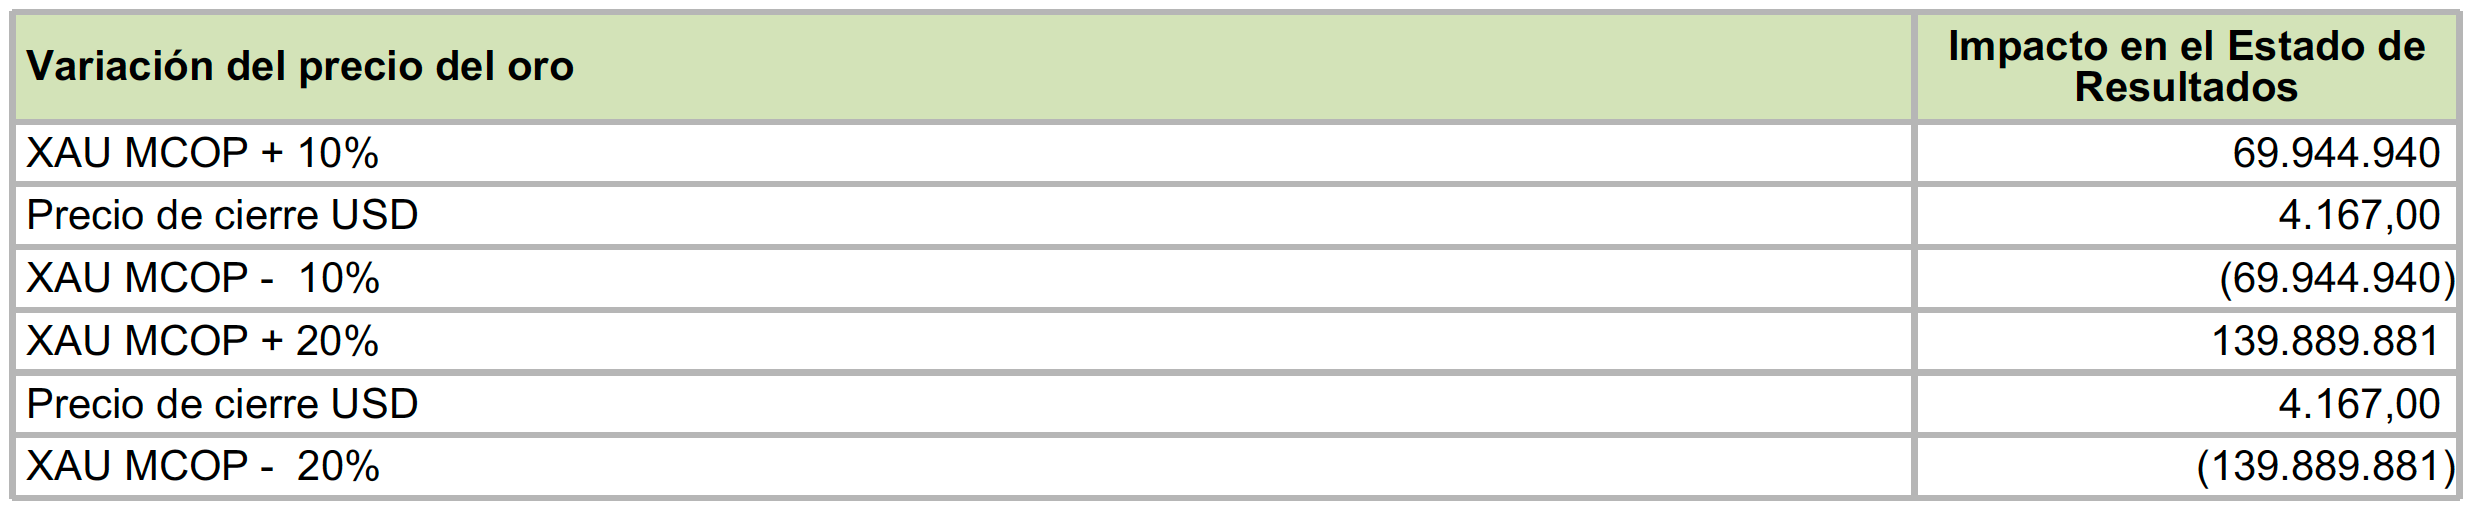
Al 30 de septiembre de 2026, el Grupo poseía 50.485 onzas troy de oro físico en lingotes, adquiridas de acuerdo con su política de inversión. Estas reservas se contabilizan como inventario y se valoran al menor entre el costo y el valor neto realizable, de conformidad con la NIC 2.
La siguiente tabla muestra el impacto estimado en el resultado antes de impuestos de posibles variaciones en el precio del oro, considerando las posiciones de inventario de oro del Grupo al 30 de septiembre de 2026. El análisis supone que todas las demás variables permanecen constantes.
Riesgo cambiario
El efectivo se genera a partir de las ventas de oro en dólares estadounidenses (USD), pero algunos de los costos del Grupo están denominados en pesos colombianos y, en menor medida, en córdobas nicaragüenses. Este riesgo se gestiona a través de instrumentos financieros derivados OTC (extrabursátiles) para el par USD/COP (basados en la Tasa Representativa del Mercado – TRM). Dada la fluctuación actual de las tasas de cambio, el Grupo suspendió el uso de contratos forward durante el primer trimestre (Q1) de 2024 y aún no ha reanudado las coberturas cambiarias. Durante 2025 y al 30 de septiembre de 2026, no hubo instrumentos derivados de divisas vigentes.
Riesgo tasa de interés
La compañía monitorea el comportamiento de los tipos de interés para obtener tipos de interés favorables siempre que sea posible, de igual forma ha mantenido niveles de deuda conservadores: el efectivo y equivalentes de efectivo ascendían a $28.893.028 (31 de diciembre de 2025: $28.613.769) y los préstamos y otros endeudamientos a $127.460.353 (31 de diciembre de 2025: $820.847).
Riesgo de crédito
El riesgo de crédito del Grupo surge de la potencial incapacidad de los deudores para cumplir con sus obligaciones o de las pérdidas incurridas debido al incumplimiento de los emisores de instrumentos financieros en los que el Grupo ha invertido. Como parte de su política de gestión de riesgos, el Grupo solo realiza operaciones con contrapartes financieramente sólidas. Las exposiciones crediticias y las calificaciones de riesgo de estas contrapartes se monitorean continuamente.
El Grupo invierte su exceso de liquidez en instituciones financieras de primer nivel, asegurando una calificación crediticia mínima de A- para inversiones internacionales y AA/DP1 para emisores locales. Para las contrapartes de derivados, el Grupo requiere la ejecución de un Contrato Marco ISDA (ISDA Master Agreement) o equivalente en algunos casos. Se mantienen políticas de crédito conservadoras y las condiciones del mercado se evalúan permanentemente mediante valoraciones cuantitativas y cualitativas.
El Grupo no mantiene garantías para cubrir los riesgos de crédito asociados con sus activos financieros. No existe un historial de pérdidas en instrumentos financieros dada la naturaleza de las transacciones y la alta calificación de las contrapartes para mayor detalle sobre la exposición al riesgo de crédito de la compañía ver nota 5 de los Estados Financieros Separados Condensados al cierre del 30 de septiembre de 2026.
Riesgo de liquidez
La responsabilidad última de la gestión del riesgo de liquidez recae en la Junta Directiva, la cual ha establecido un marco de gestión de riesgo de liquidez adecuado para el manejo de los requerimientos de financiación y gestión de liquidez del Grupo a corto, mediano y largo plazo. El Grupo gestiona el riesgo de liquidez manteniendo reservas adecuadas, facilidades bancarias y líneas de crédito de reserva, mediante el monitoreo continuo de los flujos de efectivo proyectados y reales, y conciliando los perfiles de vencimiento de los activos y pasivos financieros.
Durante los nueve meses terminados el 30 de septiembre de 2026, la compañía generó flujos de efectivo procedentes de actividades de operación por ($8.624.060) (al 30 de septiembre de 2025 ($2.218.655)). Al 30 de septiembre de 2026, los recursos líquidos totales, que comprenden efectivo y equivalentes de efectivo por valor de $28.893.028 (30 de septiembre de 2025: $8.819.737).
Riesgo de precio de las materias primas
Debido a su actividad económica, el Grupo vende oro en el mercado internacional de metales preciosos. Estas ventas representan cerca del 95 % de los ingresos operativos del Grupo; por consiguiente, la exposición a las fluctuaciones del precio del oro es elevada.
Este riesgo se gestiona mediante la contratación de instrumentos financieros derivados extrabursátiles (OTC) cuyo activo subyacente es el oro, con el objetivo de reducir la variabilidad de los ingresos operativos causada por la volatilidad del precio del oro. Además, la política de inversión actualizada permite al Grupo mantener instrumentos derivados sobre oro que no están designados como instrumentos de cobertura; estos se clasifican a valor razonable con cambios en resultados (FVTPL) y sus variaciones de valor razonable se reconocen en el resultado del ejercicio. Consulte la sección «Instrumentos financieros derivados» a continuación para obtener más detalles sobre las posiciones pendientes.
Durante los nueve meses finalizados el 30 de septiembre de 2026, existía un Gold Collar vigente que se liquidó en el primer trimestre de 2026, lo que resultó en una pérdida realizada de $929.389. Durante los nueve meses finalizados el 30 de septiembre de 2026, la compañía no tenía ningún Gold Collar vigente en ninguna de sus producciones de oro.
Resumen de ganancias y pérdidas realizadas y no realizadas por instrumentos derivados reconocidas en resultados
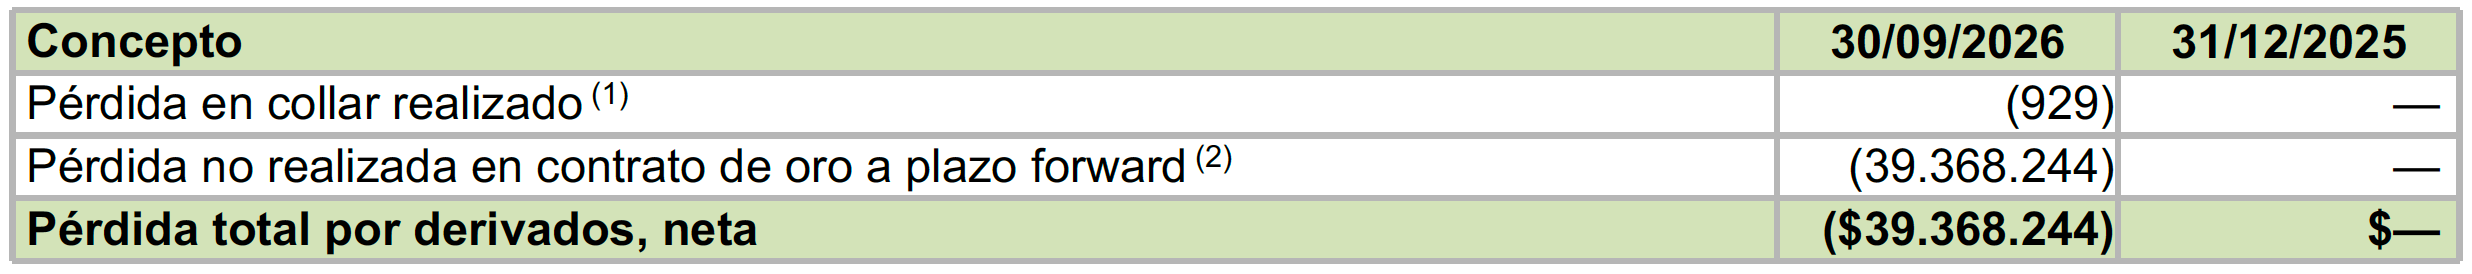
(1) Saldo incluido en las ventas de oro.
(2) Pérdida no realizada por valor razonablede contrato de oro a plazo (gold forward) no designado como cobertura,reconocida en otras ganancias/(pérdidas).
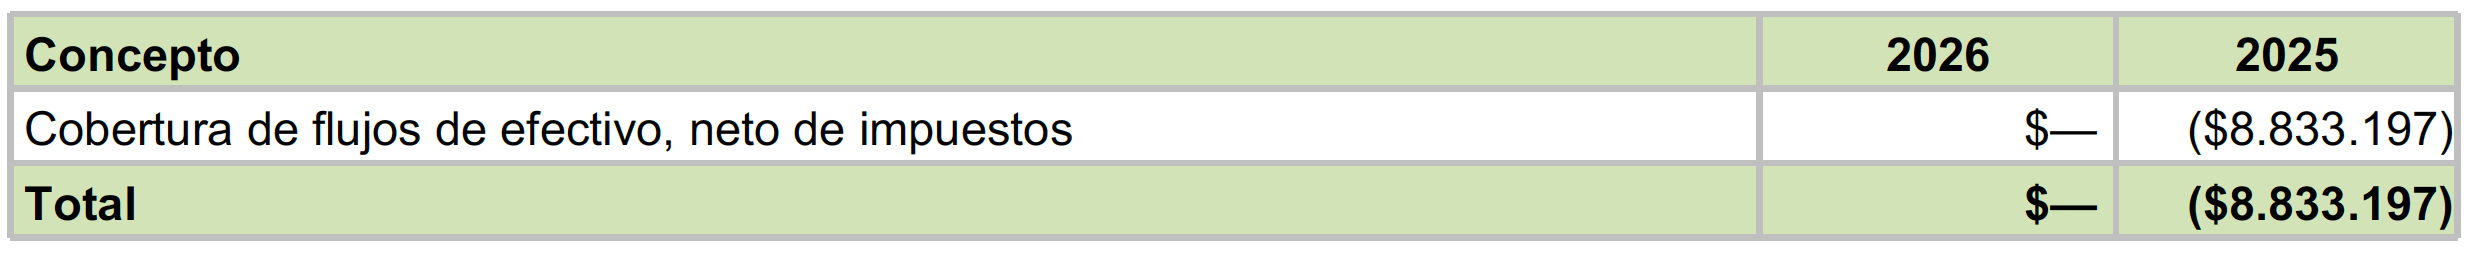
Ganancia por coberturas de flujo de efectivo en otro resultado integral (ORI), neto de impuestos
Esta tabla muestra el impacto de las coberturas de flujo de efectivo en el Otro Resultado Integral (ORI). En 2026, no hay coberturas vigentes. El saldo registrado en 2025 no corresponde a la contratación de nuevas coberturas durante dicho ejercicio, sino que representa la variación y liquidación en el Otro Resultado Integral (ORI) de los instrumentos financieros que se mantenían vigentes desde el cierre de 2024.
Para consultar información financiera adicional, descargue el PDF del comunicado de prensa y consulte el Informe Periódico Trimestral y los Estados Financieros Separados a partir de la página 33.
La información científica y técnica contenida en este comunicado de prensa ha sido revisada y aprobada por Maria Vallejo Garcia, P.Eng., FAusIMM, Vicepresidenta de Crecimiento Estratégico y Servicios Técnicos de Mineros S.A., quien es una persona calificada según lo estipulado en la NI 43-101. y lo relativa a los programas de exploración y su ejecución ha sido revisada y aprobada por Carlos Rios, P.GEO MAusIMM, Vicepresidente de Exploración de Mineros S.A., quien es una persona calificada según lo estipulado en la NI 43-101. - Estándares de Divulgación para Proyectos Minerales.
DECLARACIONES PROSPECTIVAS
Este comunicado de prensa contiene “información prospectiva” en el sentido de las leyes de valores canadienses aplicables. La información prospectiva incluye declaraciones que utilizan terminología prospectiva tal como “puede”, “podría”, “haría”, “hará”, “debería”, “tiene la intención”, “objetivo”, “planea”, “espera”, “presupuesta”, “estima”, “pronostica”, “programa”, “anticipa”, “cree”, “continúa”, “potencial”, “considera” o sus variaciones negativas o gramaticales, u otras variaciones o terminología comparable. Dicha información prospectiva incluye, entre otras, declaraciones con respecto a: las perspectivas de la Compañía para 2026; el cronograma, la finalización y los resultados del Estudio de Prefactibilidad (PFS, por sus siglas en inglés) del Proyecto Porvenir; el calendario para la finalización de una Evaluación Económica Preliminar (PEA, por sus siglas en inglés) del Proyecto La Pepa; las estimaciones de Reservas Minerales y Recursos Minerales; las actividades planificadas de exploración, desarrollo y producción de la Compañía; la exploración y el desarrollo proyectados de los proyectos de crecimiento de la Compañía, incluidos el Proyecto Porvenir y el Proyecto La Pepa; el calendario, la finalización y los resultados de estimaciones de Recursos Minerales y estudios mineros; las estimaciones de capital y de costos operativos futuros; el desempeño financiero u operativo futuro y la situación de la Compañía y de su negocio, operaciones y propiedades; las expectativas con respecto a las tasas de cambio futuras; y cualquier otra declaración que pueda predecir, pronosticar, indicar o implicar planes, intenciones, niveles de actividad, resultados, desempeño o logros futuros.
La información prospectiva se basa en estimaciones y supuestos de la administración a la luz de su experiencia y percepción de tendencias, condiciones actuales y desarrollos esperados, así como de otros factores que la administración considera pertinentes y razonables en las circunstancias, a la fecha de este comunicado de prensa, incluidos, sin limitación, supuestos sobre: condiciones favorables en los mercados de deuda y de renta variable; la capacidad de obtener el capital adicional necesario en términos razonables para avanzar en la producción, el desarrollo y la exploración de las propiedades y activos de la Compañía; los precios futuros del oro y de otros metales; el cronograma y los resultados de los programas de exploración y perforación, y de los estudios técnicos y económicos; el desarrollo del Proyecto Porvenir; la finalización de sus programas de perforación; la exactitud de las estimaciones de Reservas Minerales y Recursos Minerales; que la geología de las Propiedades Materiales sea la descrita en los informes técnicos correspondientes; los costos de producción; la exactitud de los costos y gastos presupuestados de exploración y desarrollo; los precios de otros insumos, como el combustible; las tasas de cambio y de interés futuras; condiciones operativas favorables que permitan a la Compañía operar de manera segura, eficiente y efectiva; la estabilidad política y regulatoria; la obtención de aprobaciones, licencias y permisos gubernamentales, regulatorios y de terceros en términos favorables; la renovación de los permisos existentes en términos favorables; el cumplimiento de las leyes aplicables; la estabilidad laboral sostenida; la estabilidad en los mercados financieros y de bienes de capital; las tasas de inflación; la disponibilidad de mano de obra y equipos; relaciones positivas con grupos locales, incluidas las cooperativas de minería artesanal en Nicaragua, y la capacidad de la Compañía de cumplir sus obligaciones bajo los acuerdos con dichos grupos; y el cumplimiento de los términos y condiciones de los contratos de crédito vigentes de la Compañía. Si bien la Compañía considera que estos supuestos son razonables, los mismos están inherentemente sujetos a riesgos, incertidumbres, contingencias y otros factores significativos de naturaleza empresarial, social, económica, política, regulatoria, competitiva y de otra índole, que podrían ocasionar que las acciones, eventos, condiciones, resultados, desempeño o logros reales difieran materialmente de los proyectados en la información prospectiva. Muchos supuestos se basan en factores y eventos que están fuera del control de la Compañía, y no existe garantía de que resulten ser correctos.
Para mayor información sobre estos y otros factores de riesgo, consulte la sección “Factores de Riesgo” del Formulario de Información Anual de fecha 30 de marzo de 2026 de la Compañía, disponible en SEDAR+ en www.sedarplus.ca.
La Compañía advierte que las listas anteriores de supuestos y factores importantes no son exhaustivas. Otros eventos o circunstancias podrían ocasionar que los resultados reales difieran materialmente de los estimados o proyectados, y expresados o implícitos en la información prospectiva aquí contenida. No puede garantizarse que la información prospectiva resulte ser exacta, dado que los resultados reales y los eventos futuros podrían diferir materialmente de los anticipados en dicha información. En consecuencia, los lectores no deben depositar confianza indebida en la información prospectiva.
La información prospectiva contenida en el presente comunicado se formula a la fecha del mismo, y la Compañía declina toda obligación de actualizar o revisar dicha información prospectiva, ya sea como resultado de nueva información, eventos o resultados futuros o de cualquier otra naturaleza, salvo en la medida en que lo exijan las leyes de valores aplicables.
Este comunicadoincluye Cash Cost por onza de oro vendida y All-in sustaining cost("AISC") por onza de oro vendida, que son indicadores no NIIF. LaCompañía considera que estos indicadores no NIIF, además de las medidasconvencionales preparadas de acuerdo con las NIIF, brindan a los inversionistasuna mejor capacidad para evaluar el desempeño de la Compañía.
La medida estándarbajo NIIF más cercana y comparable con el Cash Cost y AISC por onza de orovendida, son los costos de venta. Lasmedidas financieras e indicadores no NIIF están destinados a proporcionarinformación adicional y no deben considerarse de forma aislada o como unsustituto de las medidas de desempeño preparadas de acuerdo con las NIIF. Estosindicadores no son medidas financieras estandarizadas según las NIIF y, por lotanto, pueden no ser comparables con indicadores financieros similaresdivulgadas por otros emisores. Ciertas revelaciones adicionales para estosindicadores no NIIF se hanincorporado por referencia y se pueden encontrar en la sección “10. Medidasfinancieras no NIIF” del Management’s Discussion & Analysis of FinancialCondition & Results of Operation for the three months ended september 30,2026 and year ended December 31, 2025, disponible en SEDAR+ en www.sedarplus.com.


